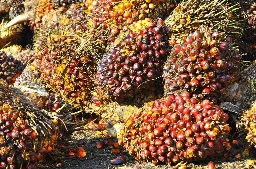
Jakarta, SAWIT INDONESIA - Memasuki 2026, industri minyak sawit global bergerak dalam kombinasi unik antara fundamental permintaan yang kuat dan lingkungan kebijakan yang semakin kompleks. Konsumsi minyak sawit dunia terus tumbuh, terutama di negara berkembang, namun pola perdagangan bergeser akibat kebijakan proteksionis, regulasi keberlanjutan yang lebih ketat, dan ketegangan geopolitik.
Sebagai produsen minyak sawit terbesar di dunia, Indonesia diperkirakan masih mencatat pertumbuhan produksi moderat. Setelah penurunan pada 2024, produksi sawit Indonesia diproyeksikan kembali naik pada 2025 dan 2026. Data asosiasi industri menunjukkan:
- Produksi 2024 sekitar 52,7 juta ton (CPO + PKO), turun dari sekitar 54–55 juta ton pada 2023.
- Produksi 2025 diproyeksikan naik sekitar 10% ke kisaran 56–57 juta ton.
- Produksi 2026 diperkirakan tumbuh lagi sekitar 4–5%, dengan kenaikan terutama berasal dari perbaikan produktivitas dan maturasi tanaman, bukan dari ekspansi lahan baru.
Di sisi lain, mandat biodiesel Indonesia menjadi penggerak utama perubahan struktur permintaan. Penerapan B40 secara nasional pada 2025 menyerap sekitar 15,6 juta kiloliter biodiesel, setara dengan kira-kira 14 juta ton CPO. Diskusi kebijakan menunjukkan rencana bertahap menuju B45–B50 dalam periode 2026–2027. Setiap kenaikan campuran akan menyerap lebih banyak CPO di dalam negeri, mengurangi ketersediaan ekspor dan tetap menopang harga.
Harga minyak sawit global masih berada di level tinggi secara historis. Setelah rata-rata harga CPO dunia berkisar sekitar USD 1.050–1.100/ton pada 2024 (CIF Rotterdam), pasar 2025 bergerak dalam rentang yang mirip, dengan beberapa episode penguatan ketika stok menipis dan harga minyak nabati lain menguat. Proyeksi konsensus pelaku industri mengindikasikan lingkungan harga yang tetap kuat pada paruh pertama 2026, dengan kisaran sekitar USD 1.050–1.150/ton, tergantung realisasi cuaca, kebijakan biofuel, dan perkembangan ekonomi global.
Namun di balik maraknya peluang, sektor ini menghadapi tantangan struktural yang serius:
- Regulasi keberlanjutan seperti EU Deforestation Regulation (EUDR).
- Fragmentasi tata kelola di dalam negeri (overlap kewenangan antar kementerian).
- Ketidakpastian legalitas lahan dan penertiban kebun sawit dalam kawasan hutan.
Risiko-risiko ini dapat mengganggu akses pasar dan kepercayaan investor jika tidak dikelola dengan baik. Di saat yang sama, terbuka peluang strategis untuk:
- Mengakselerasi replanting dan intensifikasi hasil.
- Mempercepat hilirisasi dan pengembangan oleokimia serta biofuel.
- Menjadikan ISPO, tata kelola lahan, dan teknologi traceability sebagai keunggulan daya saing jangka panjang.
Laporan ini merangkum insight utama dari Indonesian Palm Oil Conference (IPOC) ke-21, dan menyajikan outlook industri sawit Indonesia 2026 beserta implikasi strategis bagi pembuat kebijakan, pelaku usaha, dan investor.
Lanskap Makro dan Perdagangan Global
Secara makro, permintaan minyak nabati—termasuk sawit—tetap didukung oleh:
- Pertumbuhan penduduk dan pendapatan di negara berkembang,
- Pemulihan pasca pandemi, dan
- Kebijakan energi terbarukan yang memperluas penggunaan minyak nabati sebagai bahan baku biofuel.
Namun, ada tren kuat menuju nasionalisme pangan dan energi. Negara-negara besar mendorong kemandirian minyak nabati:
- India: lewat program National Mission on Edible Oils–Oil Palm (NMEO-OP), memberi subsidi dan jaminan harga untuk memperluas area sawit domestik, sambil mengatur tarif impor secara aktif.
- Amerika Serikat: fokus pada narasi “America First”, memperbesar penggunaan soybean oil untuk biodiesel dan renewable diesel, yang berimbas pada struktur harga minyak nabati global.
Kebijakan seperti tarif impor, pembatasan ekspor, dan preferensi feedstock domestik di berbagai negara, semuanya mempengaruhi arus perdagangan CPO, RBD olein, dan fraksi turunan.
Indonesia sendiri beberapa kali menggunakan kebijakan ekspor sebagai instrumen stabilisasi harga domestik, misalnya pembatasan sementara ekspor ketika harga minyak goreng naik tajam. Langkah seperti ini efektif menenangkan pasar dalam negeri, namun menambah persepsi risiko dan volatilitas di pasar global.
Regulasi Keberlanjutan: EUDR, RED, dan “North–South Divide”
Uni Eropa sedang menjadi “ujung tombak” regulasi lingkungan yang berdampak langsung ke industri sawit Indonesia:
- Renewable Energy Directive (RED II/III) secara bertahap mengurangi peran biodiesel berbasis sawit dalam bauran energi terbarukan Eropa, menuju phase-out penuh 2030.
- EU Deforestation Regulation (EUDR) mewajibkan bahwa komoditas seperti minyak sawit yang masuk ke pasar UE harus bebas deforestasi pasca 2020, dengan traceability sampai titik koordinat lahan.
Bagi eksportir Indonesia, ini berarti:
- Harus membangun sistem traceability dan geolokasi yang kuat,
- Memastikan legalitas dan status penutupan lahan (forest cover) untuk tiap rantai pasok,
- Menghadapi biaya kepatuhan (compliance cost) yang lebih tinggi.
Di sisi lain, AS dan Inggris juga mulai mengembangkan regulasi rantai pasok bebas deforestasi, walau implementasinya belum seketat UE. Ini memperkuat kesan adanya “North–South divide”:
- Negara-negara di Global North: menekan isu deforestasi dan emisi dalam impor komoditas.
- Negara produsen di Global South: menekankan pembangunan, kemiskinan, dan kebutuhan lapangan kerja.
Indonesia bersama Malaysia merespons lewat Council of Palm Oil Producing Countries (CPOPC), forum ASEAN, hingga kerja sama dengan BRICS, untuk mendorong standar keberlanjutan yang “adil”—yang tidak mengorbankan pembangunan di negara produsen.
Secara volume, pusat gravitasi permintaan sawit terus bergeser:
- Uni Eropa: volume impor sawit cenderung turun, dan diarahkan hanya untuk segmen niche dan produk tersertifikasi tinggi.
- India, Tiongkok, dan negara Asia lain: tetap menjadi motor utama permintaan, meski dengan pola perdagangan yang dinamis.
- Timur Tengah dan Afrika: muncul sebagai pasar pertumbuhan baru, seiring peningkatan populasi dan perkembangan industri makanan.
Diversifikasi pasar ini memperkuat ketahanan permintaan bagi Indonesia, tetapi juga berarti:
- Lebih banyak kombinasi tarif, regulasi, dan risiko mata uang yang harus dikelola,
- Kebutuhan strategi pemasaran dan diplomasi perdagangan yang lebih tersegmentasi per kawasan.
Dinamika Produksi dan Pasokan Indonesia
Beberapa poin kunci untuk produksi sawit Indonesia:
- 2023: produksi (CPO + PKO) sekitar 54–55 juta ton.
- 2024: turun ke sekitar 52,7 juta ton, terutama karena cuaca kurang mendukung dan efek tertunda dari perlambatan tanam baru di tahun-tahun sebelumnya.
- 2025: data Januari–Agustus menunjukkan pemulihan kuat, dengan produksi naik ~13% year-on-year. Proyeksi tahunan menempatkan produksi di kisaran 56–57 juta ton (naik sekitar 10% dari 2024).
- 2026: diperkirakan tumbuh lagi sekitar 4–5%, seiring membaiknya produktivitas kebun yang memasuki fase puncak produksi, replanting yang mulai berbuah, dan cuaca yang relatif normal.
Ini menandai pergeseran dari era ekspansi lahan masif ke era “pertumbuhan berbasis produktivitas”. Moratorium izin baru di hutan primer dan gambut, serta tekanan global terhadap deforestasi, membatasi ruang ekspansi area. Maka, peningkatan hasil per hektar menjadi satu-satunya cara utama untuk mengangkat pasokan tanpa memperluas jejak lahan.
Replanting, Kualitas Bibit, dan Tantangan Produktivitas
Salah satu persoalan struktural adalah tingginya porsi tanaman tua dan bibit sub-optimal, terutama di kebun rakyat:
- Sekitar 41–42% luas sawit Indonesia dikelola oleh petani kecil (smallholders).
- Sebagian kebun rakyat masih ditanami bibit non-sertifikasi atau bahkan tipe genetis yang salah (misalnya dura/pisifera, bukan tenera), sehingga hasil TBS per hektar jauh di bawah potensi.
Program replanting sawit rakyat yang didanai BPDP menjadi krusial:
- Memberi bantuan dana per hektar untuk penanaman ulang,
- Mewajibkan penggunaan bibit unggul bersertifikat,
- Mengaitkan replanting dengan legalisasi lahan dan sertifikasi ISPO.
Namun, tingginya harga CPO dalam beberapa tahun terakhir justru membuat banyak petani dan perusahaan menunda replanting karena enggan kehilangan produksi sementara. Inilah “trade-off klasik”:
Jangka pendek: mempertahankan pohon tua untuk mengejar produksi saat harga tinggi.
Jangka panjang: tanpa replanting, produktivitas nasional akan stagnan atau menurun.
IPOC menekankan bahwa periode harga tinggi seperti 2024–2025 ini justru momen terbaik untuk mengakselerasi replanting, karena:
- Margin laba sedang kuat,
- Dukungan pembiayaan lebih mudah,
- Manfaat produktivitas akan dirasakan 3–5 tahun ke depan, tepat ketika permintaan makin ketat.
Moratorium, Penertiban Kebun, dan Ketidakpastian Lahan
Sejak akhir 2010-an, Indonesia menerapkan moratorium izin baru sawit di hutan primer dan gambut. Secara politik dan diplomatik, langkah ini:
- Mengurangi tekanan internasional terkait deforestasi,
- Mendorong fokus pada intensifikasi dan legalisasi kebun eksisting.
Namun, di lapangan ada kompleksitas besar:
- Jutaan hektar kebun sawit teridentifikasi berada di dalam kawasan hutan menurut peta kehutanan terbaru.
- Sebagian di antaranya adalah kebun rakyat yang dulu dibuka lewat program transmigrasi atau pemekaran desa, dan saat itu memiliki dokumen legal.
- Perubahan tata klasifikasi (re-zoning) membuat banyak petani merasa “legal dulu, ilegal sekarang”, memicu apa yang disebut sebagai “legal panic”.
Pemerintah membentuk Satgas Penertiban Kebun Sawit dalam Kawasan Hutan dengan mandat:
- Mengidentifikasi kebun sawit ilegal,
- Menentukan skenario penyelesaian: legalisasi, konversi, denda, atau bahkan penyitaan.
Bagi pelaku industri, hal ini memberikan sinyal perbaikan tata kelola, tetapi sekaligus menciptakan:
- Risiko produksi (jika kebun produktif tiba-tiba dicabut),
- Risiko investasi (ketidakpastian status lahan mengurangi minat investasi untuk replanting atau ekspansi pabrik).
Kunci keberhasilan ke depan adalah transparansi, diferensiasi perlakuan antara petani kecil beritikad baik dan pihak yang benar-benar melanggar, serta percepatan program “One Map” dan sertifikasi hak atas tanah.
Outlook Permintaan Internasional: India, China, Uni Eropa, dan Amerika Serikat
India masih menjadi importir minyak sawit terbesar dunia dan pasar kunci bagi Indonesia.
Kondisi terkini:
- Total impor minyak nabati India berkisar 16–17 juta ton per tahun.
- Impor minyak sawit pada 2024/25 diperkirakan sekitar 7,5–8 juta ton, turun dari puncak >9 juta ton beberapa tahun lalu.
- Porsi sawit dalam total impor minyak nabati kini sekitar 47–50%, turun dari kisaran ~60% satu dekade lalu, seiring meningkatnya porsi soybean oil dan sunflower oil.
Faktor utama:
- Kebijakan tarif impor yang fluktuatif
- India kerap menyesuaikan bea masuk CPO vs RBD untuk menjaga inflasi dan melindungi petani lokal.
- Perubahan tarif bisa mendadak mengubah pola perdagangan: misalnya saat tarif RBD dinaikkan, impor refined palm dari Indonesia turun, sementara Malaysia (dengan basis rafinasi besar) bisa mengambil celah tertentu.
- Program kemandirian minyak nabati
- Melalui NMEO-OP, India menargetkan perluasan area sawit domestik dan peningkatan produksi pada 2030.
- Namun, realisasi di lapangan masih jauh dari target karena panjangnya masa tanam hingga panen dan keterbatasan minat petani di beberapa wilayah.
Outlook 2026 untuk India:
- Konsumsi minyak nabati per kapita India masih punya ruang naik, terutama di negara bagian miskin.
- Selama pertumbuhan ekonomi India tetap positif dan tidak ada lonjakan tarif ekstrem, permintaan sawit cenderung moderat-bullish.
- Bagi Indonesia, strategi kunci adalah:
- Menjaga keunggulan harga sawit vs minyak nabati lain,
- Memperkuat kerja sama industri dan komunikasi tentang manfaat sawit,
- Menjajaki kolaborasi hilir (rafineri, logistik) untuk mengunci hubungan jangka panjang.
China: Permintaan Stabil, Bergeser ke Produk Hilir dan Biofuel
Tiongkok adalah importir minyak sawit terbesar kedua, dengan peran yang semakin kompleks sebagai:
- Konsumen untuk sektor makanan dan industri,
- Prosesor dan eksportir ulang produk turunan (oleokimia, biofuel).
Gambaran permintaan:
- Impor minyak sawit Tiongkok berada di kisaran 4,5 juta ton per tahun, tergantung spread harga vs soybean oil dan kebijakan stok.
- Ketika sawit terlalu mahal dibanding soy, perusahaan China mengurangi pembelian olein dan meningkatkan pemakaian soy oil.
- Dalam beberapa tahun terakhir, pasar impor bergeser dari basis spekulatif ke trader besar yang berorientasi pada manajemen stok dan hedging (menggunakan Dalian futures, basis trading, dsb).
Tren konsumsi:
- Segmen pangan (frying, foodservice) untuk RBD palm olein relatif stabil.
- Produk bernilai tambah seperti shortening, hydrogenated oils, dan oleokimia menunjukkan pertumbuhan dua digit di sejumlah segmen.
- Tiongkok juga aktif mengembangkan kapasitas HVO (hydrotreated vegetable oil) dan SAF (sustainable aviation fuel), dengan ketergantungan pada PFAD dan limbah sawit (POME/PAO) sebagai feedstock, tergantung regulasi asal-muasal feedstock dari pasar tujuan (misalnya Eropa).
Outlook 2026:
- Volume total terkait sawit (impor langsung + produk turunan) cenderung stabil ke sedikit naik, tetapi komposisinya makin bergeser ke produk hilir dan feedstock biofuel.
- Risiko utama adalah spread harga sawit vs minyak nabati lain—jika sawit kembali menikmati diskon signifikan, permintaan Tiongkok bisa cepat pulih; jika sawit relatif mahal, sebagian permintaan akan berpindah.
Uni Eropa: Pasar Mengecil, Tapi Tetap Strategis untuk Produk Tersertifikasi
Uni Eropa bukan lagi pasar volume utama, tetapi masih penting untuk:
- Produk sawit bernilai tambah dan tersertifikasi tinggi,
- Reputasi global dan akses pendanaan (investor, bank, ESG funds).
Tren utama:
- Volume impor sawit ke UE terus menurun, seiring:
- Phase-out biodiesel sawit dalam bauran energi terbarukan,
- Pergeseran ke rapeseed oil, used cooking oil, dan advanced biofuel.
- Porsi sawit tersuplai lewat skema sertifikasi keberlanjutan (RSPO, ISCC, dll) sudah sangat tinggi—banyak studi menyebut >75–90% minyak sawit untuk pangan & pakan di Eropa telah tersertifikasi.
Dengan berlakunya EUDR, hanya pemain yang mampu membuktikan:
- Kepatuhan no-deforestation (cut-off date 2020),
- Geolokasi kebun dan traceability yang kuat,
yang akan mampu bertahan. Bagi Indonesia, UE bukan lagi pasar pertumbuhan, tapi:
- Pasar premium untuk produk yang memiliki nilai tambah keberlanjutan tinggi,
- Etalase reputasi yang bisa mempengaruhi persepsi di pasar lain serta lembaga keuangan global.
Amerika Serikat: Pengaruh Lewat Harga Soy dan Kebijakan Biofuel
Secara volume, AS bukan konsumen sawit sebesar India atau Tiongkok, tetapi sangat berpengaruh dalam:
- Menentukan harga soybean oil global,
- Menggeser dinamika harga relatif antar-minyak nabati lewat kebijakan renewable diesel.
Faktor kunci:
- Ekspansi besar-besaran kapasitas renewable diesel dan SAF di AS mendorong permintaan soybean oil domestik.
- Jika kebijakan insentif (tax credit, RFS, LCFS) semakin mengutamakan feedstock domestik, harga soy oil bisa naik tajam dan membuka ruang bagi sawit untuk kembali kompetitif secara harga di pasar dunia.
- Perhatian terhadap isu deforestasi juga tumbuh di AS, sehingga pembeli korporasi cenderung meminta sawit tersertifikasi dan bebas deforestasi, meski regulasi formal belum seketat UE.
Secara keseluruhan, permintaan langsung sawit di AS diperkirakan stabil ke sedikit naik, tetapi dampak terbesar bagi Indonesia datang dari efek tidak langsung melalui harga minyak nabati lain dan kebijakan biofuel global.
Kebijakan Biofuel dan Permintaan Domestik
Kebijakan biodiesel Indonesia telah menjadi game changer bagi struktur permintaan sawit nasional:
- Tahun 2025, Indonesia menjalankan program B40 secara luas.
- Konsumsi biodiesel mencapai sekitar 15,6 juta kiloliter, menggunakan kira-kira 14 juta ton CPO.
- Ini berarti sekitar sepertiga produksi sawit nasional terserap domestik untuk energi, bukan diekspor dalam bentuk CPO atau produk olahan biasa.
Pemerintah menargetkan kenaikan menuju:
- B45 sebagai langkah transisi, dan
- B50 sebagai tujuan jangka menengah untuk mengurangi impor diesel fosil secara drastis.
Namun, implementasi penuh B50 perlu:
- Kesiapan kapasitas produksi biodiesel,
- Jaminan kompatibilitas mesin (uji jalan, garansi OEM),
- Penguatan infrastruktur distribusi dan storage.
Skenario Kebutuhan CPO untuk B50
Simulasi kebutuhan CPO untuk program biodiesel:
- B40 (2025)
- Konsumsi biodiesel ~15,6 juta kL
- Kebutuhan CPO sekitar 13,9–14 juta ton
- B50 penuh (skenario optimistis)
- Kebutuhan biodiesel sekitar 19,5–20 juta kL
- Kebutuhan CPO sekitar 17,5–18 juta ton
Artinya:
- Kenaikan dari B40 ke B50 bisa menyerap tambahan 3–4 juta ton CPO.
- Tambahan ini berpotensi mengurangi ekspor sawit Indonesia sekitar 2–3 juta ton, bergantung pada pertumbuhan produksi dan stok awal.
Jika ditambah pengetatan pasokan (misalnya replanting masif simultan, cuaca kering, atau penertiban kebun ilegal yang mengurangi produksi jangka pendek), kombinasi ini dapat:
- Mengencangkan pasokan global,
- Menopang atau bahkan mengerek harga CPO internasional ke level lebih tinggi.
Konsekuensi Fiskal dan Keterkaitan dengan Kebijakan Lain
Program biodiesel ditopang oleh BPDP, yang memanfaatkan:
- Levy ekspor sawit sebagai sumber dana,
- Untuk menutup gap antara biaya produksi biodiesel dan harga jual yang diatur.
Implikasi:
- Saat harga CPO tinggi, kesenjangan biaya bisa melebar, sehingga beban subsidi naik jika harga solar tidak disesuaikan.
- Pemerintah kini mulai mengurangi subsidi untuk segmen non-public service obligation (non-PSO), sehingga beban BPDP lebih terkendali, namun tetap perlu kehati-hatian.
Karena itu, kebijakan energi (B40–B50) tidak bisa dipisahkan dari:
- Kebijakan fiskal (kapasitas APBN dan BPDP),
- Kebijakan pangan dan harga minyak goreng (agar tidak terjadi tekanan inflasi berlebih),
- Kebijakan produksi dan replanting (memastikan pasokan jangka panjang cukup untuk ekspor dan kebutuhan domestik).
Outlook Harga dan Skenario Pasar CPO 2026
Beberapa faktor yang menopang harga minyak sawit di level tinggi:
- Pertumbuhan permintaan minyak nabati global lebih cepat dari tambahan pasokan
- Permintaan semua minyak nabati (soy, sun, rapeseed, palm) diperkirakan naik lebih dari +5–6 juta ton per tahun, sementara tambahan produksi hanya sekitar +4 juta ton.
- Defisit struktural ini menguras stok dan menjaga harga tetap kokoh.
- Produksi sawit Indonesia & Malaysia tumbuh moderat
- Bukan lagi era double-digit growth.
- Risiko cuaca (El Niño/La Niña), replanting, dan pengetatan tata kelola bisa menahan produksi.
- Biofuel
- Mandat B40–B50 di Indonesia,
- Renewable diesel di AS,
- SAF dan HVO di Eropa dan Asia,
semua ini memberikan “lantai permintaan” yang kuat untuk minyak nabati, termasuk sawit.
Dengan asumsi tidak ada gangguan besar, banyak analis dan pelaku pasar memperkirakan:
- Harga CPO global pada paruh pertama 2026 berada di kisaran USD 1.050–1.150 per ton (CIF Rotterdam).
- Potensi penurunan menuju akhir 2026 sangat bergantung pada berhasil tidaknya panen soy global, cuaca sawit, dan keputusan kebijakan biofuel.
Skenario Bullish: B50 Cepat dan Gangguan Pasokan
Dalam skenario bullish:
- Implementasi B50 lebih cepat dan lebih luas,
- Penertiban kebun ilegal dilakukan tanpa sekaligus ada percepatan replanting dan intensifikasi,
- Cuaca kurang mendukung (misalnya efek El Niño) mengganggu hasil panen.
Maka:
- Ekspor sawit Indonesia menyusut,
- Stok global minyak nabati turun,
- Harga CPO di Bursa Malaysia (RM/ton) dan CIF Rotterdam (USD/ton) berpotensi naik di atas batas atas kisaran proyeksi dasar.
Faktor eksternal yang menguatkan skenario ini:
- Harga minyak mentah tinggi akibat kebijakan OPEC+ dan geopolitik,
- Kebijakan biofuel global tetap agresif (target emisi transportasi tidak dilonggarkan meskipun ekonomi melambat).
Skenario Moderat/Bearish: Panen Baik dan Penundaan B50
Sementara dalam skenario moderat atau lebih lunak:
- Panen soybean di Amerika dan Brasil sangat baik,
- Produksi sunflower oil pulih,
- Pemerintah Indonesia menunda perluasan B50 karena pertimbangan inflasi pangan atau fiskal,
- Pertumbuhan ekonomi global melambat sehingga permintaan energi dan pangan melunak sedikit.
Dalam kondisi ini:
- Harga CPO bisa bergeser turun, tetapi kemungkinan tetap di atas rata-rata era 2010-an karena:
- Biaya produksi (upah, pupuk, kepatuhan sustainability) sekarang jauh lebih tinggi,
- Permintaan struktural untuk biofuel dan oleokimia tetap besar.
Risiko Struktural dan Tantangan Tata Kelola
Saat ini, lebih dari 30 kementerian dan lembaga terlibat dalam pengaturan sawit:
- Kementerian Pertanian, LHK, ESDM, Perdagangan, Keuangan, ATR/BPN, pemerintah daerah, dll.
Akibatnya:
- Regulasi tumpang tindih,
- Data tidak sinkron,
- Proses perizinan dan penegakan hukum sering membingungkan pelaku usaha.
Gagasan pembentukan Lembaga/ Badan Sawit Nasional mengemuka sebagai solusi untuk:
- Mengkoordinasikan kebijakan lintas sektor,
- Menjadi “one stop policy center” bagi industri,
- Menyelaraskan kebijakan produksi, hilirisasi, biofuel, dan keberlanjutan.
Jika dibarengi dengan:
- Sistem data tunggal (One Map, One Data Sawit),
- Proses perizinan yang lebih sederhana dan transparan,
Indonesia bisa mengurangi premi risiko regulasi dan meningkatkan minat investasi jangka panjang.
Legalitas Lahan, Smallholders, dan Keadilan Sosial
Isu legalitas lahan bukan sekadar soal kepatuhan lingkungan; ia terkait:
- Hak petani kecil,
- Stabilitas sosial pedesaan,
- Keberlanjutan suplai bahan baku.
Kebijakan penertiban harus mampu:
- Melindungi petani kecil yang beritikad baik dan sudah puluhan tahun menggarap lahan,
- Menindak tegas pelaku yang benar-benar melakukan pembukaan ilegal,
- Menyediakan mekanisme solusi: legalisasi, redistribusi, atau kompensasi yang jelas.
Jika ketidakpastian lahan dibiarkan, petani dan perusahaan akan enggan melakukan:
- Replanting,
- Investasi teknis (irigasi, pupuk, mekanisasi),
yang pada akhirnya menghambat peningkatan produktivitas nasional.
Tekanan Sustainability Global dan Posisi ISPO
Regulasi seperti EUDR, komitmen ESG investor, dan standar retail global memaksa industri sawit untuk:
- Menunjukkan kontribusi nyata terhadap pengurangan deforestasi dan emisi,
- Memastikan traceability sampai ke kebun,
- Menyediakan data spasial yang akurat.
Indonesia menjawab melalui:
- Sertifikasi ISPO yang diwajibkan,
- Kolaborasi ISPO–MSPO dalam kerangka CPOPC,
- Pengembangan sistem monitoring berbasis satelit dan digital.
Tantangannya:
- Menjadikan ISPO diakui setara dengan standar keberlanjutan global,
- Menjembatani gap kapasitas antara perusahaan besar dan petani kecil dalam memenuhi tuntutan traceability.
Peluang Strategis Jangka Pendek dan Jangka Panjang
Dalam jangka pendek (2024–2026), beberapa langkah strategis yang bisa segera diambil:
- Mempercepat Replanting dengan Bibit Unggul
- Memanfaatkan periode harga tinggi untuk menjaring dana replanting,
- Fokus pada kebun rakyat yang produktivitasnya paling rendah,
- Mengaitkan replanting dengan pembinaan agronomi dan akses pembiayaan.
- Memperkuat Praktik Agronomi Cerdas Iklim (Climate-Smart)
- Pengelolaan air dan tanah yang lebih baik,
- Pemupukan presisi,
- Sistem pencegahan dan deteksi dini kebakaran,
yang semuanya membantu menghadapi risiko iklim dan sekaligus menarik pendanaan hijau (green finance).
- Mengakselerasi Hilirisasi di Dalam Negeri
- Menambah dan mengupgrade fasilitas: refining, oleokimia, specialty fats,
- Mengembangkan produk turunan untuk industri makanan, kosmetik, farmasi, dan bahan kimia hijau,
- Menyusun strategi masuk ke rantai pasok SAF/HVO berbasis feedstock sawit dan limbahnya.
Jangka Panjang: Transformasi Menjadi Bio-Economy Powerhouse
Dalam perspektif 2030–2035, visi strategis untuk industri sawit Indonesia bisa mencakup:
- Yield Revolution tanpa Ekspansi Besar Lahan
- Rata-rata hasil TBS dan CPO per hektar naik signifikan melalui bibit unggul, manajemen modern, dan teknologi digital.
- Dengan produktivitas tinggi, sawit bisa diposisikan sebagai jawaban untuk menyediakan minyak nabati dunia tanpa deforestasi masif.
- Integrasi Smallholders ke Rantai Pasok Modern
- Membentuk koperasi, kemitraan, dan platform digital yang menghubungkan petani ke pabrik, lembaga keuangan, dan pembeli hilir.
- Memberikan insentif harga bagi petani yang memenuhi standar legalitas dan keberlanjutan, agar transformasi inklusif.
- Adopsi Teknologi Industri 4.0 di Pabrik dan Rantai Pasok
- Menggunakan IoT, AI, dan analitik data untuk meningkatkan oil extraction rate (OER), efisiensi energi, dan maintenance.
- Mengembangkan blockchain atau sistem digital sejenis untuk traceability yang dapat diaudit dan dipercaya pasar.
- Monetisasi Jasa Lingkungan dan Karbon
- Mengintegrasikan sawit dengan skema carbon credit, REDD+, atau program konservasi HCV/HCS.
- Menghasilkan pendapatan baru dari pelestarian hutan dan gambut di dalam konsesi, sambil memenuhi target iklim nasional.
- Penguatan Kelembagaan dan Brand “Sawit Indonesia Berkelanjutan”
- Mewujudkan Badan Sawit Nasional yang kredibel,
- Menyatukan narasi komunikasi melalui CPOPC dan forum multilateral lainnya,
- Membangun citra bahwa sawit Indonesia adalah tulang punggung pembangunan pedesaan, ketahanan pangan, dan transisi energi yang lebih hijau.
Ringkasan Insight untuk Pengambil Keputusan
dan dampak sosial pedesaan yang positif.
Permintaan Global Tetap Resilien
Permintaan minyak sawit dunia masih tumbuh, terutama di Asia, Timur Tengah, dan Afrika, bahkan ketika Uni Eropa mengerem. Diversifikasi pasar semakin penting untuk mengurangi ketergantungan pada satu kawasan.
Pertumbuhan Produksi Moderat: Fokus ke Yield, Bukan Lahan Baru
Dengan lahan sawit Indonesia sekitar 16–17 juta hektar dan tekanan deforestasi yang tinggi, ruang ekspansi area terbatas. Replanting dan intensifikasi menjadi kunci utama peningkatan pasokan.
Biofuel Menjadi Penentu Struktur Pasar Domestik
Program B40–B50 menjadikan sawit pilar penting ketahanan energi Indonesia, sekaligus “penopang harga”. Namun, kebijakan ini harus diseimbangkan dengan ketersediaan ekspor, stabilitas harga pangan, dan keberlanjutan fiskal.
Harga Tinggi tapi Volatil: Waktu yang Tepat untuk Investasi, Bukan Euforia
Lingkungan harga 2026 cenderung tetap di zona tinggi, namun sarat risiko. Perusahaan sebaiknya mengunci sebagian margin melalui hedging, kontrak jangka menengah, dan manajemen stok yang disiplin, sambil menginvestasikan kelebihan keuntungan ke produktifitas dan hilirisasi.
Governance dan Sustainability Bukan Lagi “Pilihan Tambahan”
Overlap regulasi, ketidakpastian lahan, dan tekanan EUDR menjadi risiko sentral bagi kelangsungan industri. Reformasi tata kelola, penguatan ISPO, dan sistem data terintegrasi harus diletakkan sebagai prioritas nasional.
Peluang Transformasi: Dari Komoditas Mentah ke Bio-Ekonomi Berkelanjutan
Dengan strategi yang tepat, Indonesia bisa mengubah sawit dari sekadar komoditas bahan baku menjadi sistem bio-ekonomi berkelanjutan:
- produktivitas tinggi,
- hilirisasi mendalam,
- jejak karbon yang terkendali,
Sumber: gapki.id