Bali, SAWIT INDONESIA - Gejolak pasar minyak nabati global kembali menguat dalam beberapa pekan terakhir, dipicu oleh lonjakan produksi di Malaysia dan Indonesia yang terjadi di luar ekspektasi pelaku pasar. Ketidakpastian kebijakan pencampuran biodiesel Indonesia—yang tengah mempertimbangkan kenaikan dari B40 menjadi B50—menambah tekanan terhadap pergerakan harga di kawasan.
CEO Westbury Group, Abdul Rasheed Jan Mohammad, menilai dinamika tersebut menciptakan volatilitas yang signifikan, baik dalam jangka pendek maupun panjang.
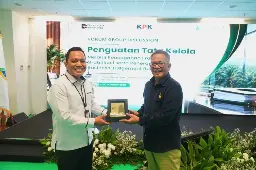
“Perang tarif, arah kebijakan energi Indonesia, hingga perubahan kebijakan impor di berbagai negara menjadi faktor utama yang terus memengaruhi arah pasar,” ujarnya dalam acara sesi diskusi Indonesian Palm Oil Conference (IPOC) ke-21 tahun 2025 di The Westin Resort Nusa Dua, Bali, Jumat (14 November 2025).
Pakistan disebut semakin gencar mengimpor kedelai setelah pemerintah negara itu menyetujui penggunaan benih GMO. Negeri tersebut juga baru membuka keran impor biji kanola GMO dari Kanada, memperluas akses pasokan untuk industri minyak nabati nasional.
Di sisi makro, stabilnya nilai tukar rupee serta tren penurunan suku bunga The Fed ke level 3,75–4,00% ikut memberikan ruang bagi Pakistan untuk memperkuat posisi impor di tengah gejolak pasar internasional.
Dengan konsumsi minyak nabati mencapai 18 kilogram per kapita atau sekitar 4,5 juta ton per tahun, Pakistan menghadapi ketergantungan struktural yang besar terhadap pasar global. Produksi domestik hanya sekitar 0,5 juta ton, jauh dari mencukupi kebutuhan nasional.
Pakistan tercatat mengimpor 3,5 juta ton minyak nabati jadi serta sekitar 3 juta ton oilseed untuk kebutuhan industri. Dari volume oilseed tersebut, hanya 0,5–0,7 juta ton minyak yang mampu diproduksi kembali oleh industri lokal.
“Ini berarti Pakistan tidak punya pilihan selain bergantung pada pasar global, khususnya Indonesia dan Malaysia, untuk memenuhi kebutuhan minyak goreng,” kata Jan Mohammad.
Data menunjukkan tren kenaikan impor minyak nabati oleh Pakistan. Pada 2022: 2,92 juta ton. 2023: 3,06 juta ton, 2024: 3,01 juta ton dan Januari–Oktober 2025: 3,07 juta ton
Meski impor tahun lalu sempat melambat, volume tahun 2025 sudah melampaui total tahun sebelumnya hanya dalam 10 bulan.
Untuk minyak sawit, Pakistan masih sangat mengandalkan Indonesia. Dalam periode 2022–2024, sekitar 90% impor minyak sawit Pakistan berasal dari Indonesia, sementara Malaysia menyumbang sekitar 10%. Namun, sepanjang Januari–Oktober 2025 pangsa Indonesia turun tipis menjadi 87%, sedangkan Malaysia naik menjadi 13%.
Impor CPO dari Indonesia justru relatif kecil. Pasar Pakistan lebih banyak didominasi olein dan RBDPO, padahal industri minyak Pakistan sejatinya memerlukan CPO sebagai bahan baku utama.
Kebijakan biodiesel Indonesia kembali menjadi fokus pelaku pasar. Rencana kenaikan rasio pencampuran dari B40 ke B50 memunculkan perdebatan mengenai prioritas penggunaan sawit—apakah untuk pangan atau energi—di tengah melemahnya harga minyak mentah global.
Langkah tersebut juga diperkirakan dapat memengaruhi harga minyak sawit domestik menjelang Ramadan, salah satu periode puncak permintaan. Ketidakpastian muncul ketika pasar global baru saja mengalami koreksi harga tajam dalam satu bulan terakhir, dengan harapan pemulihan harga pada musim perayaan.
“Produksi Indonesia yang naik cepat menjadi salah satu faktor utama penekan harga. Ketidakjelasan implementasi B50 semakin membuat pasar berhati-hati,” ujar Jan Mohammad.