Bali, SAWIT INDONESIA - Prospek industri minyak sawit Asia Tenggara pada 2025–2026 diperkirakan menghadapi tekanan dari pelemahan produksi, dinamika cuaca, dan perubahan arah kebijakan perdagangan. Kondisi tersebut diproyeksikan memberikan dampak signifikan bagi pergerakan harga dan pola ekspor negara produsen utama.
Menurut Kian Pang Tan, Lead Analyst Agricultural Research di LSEG Singapore, ekonomi Asia Tenggara pada 2026 masih tumbuh stabil di kisaran 4,3%, tetapi tekanan eksternal meningkat akibat kebijakan tarif Amerika Serikat dan ketegangan perdagangan AS–Tiongkok.
“Perubahan dinamika global tersebut berdampak langsung pada arus perdagangan minyak nabati, termasuk minyak sawit,” ujar dia dalam sesi diskusi Indonesian Palm Oil Conference (IPOC) ke-21 tahun 2025 di The Westin Resort Nusa Dua, Bali, Jumat (14 November 2025).
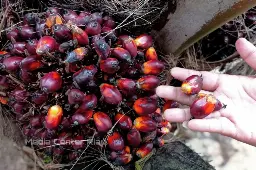
Tan mengungkapkan bahwa produksi minyak sawit Asia Tenggara pada 2025–2026 diperkirakan menurun karena kombinasi faktor struktural dan cuaca.
Indonesia diproyeksikan hanya mencatat produksi 51–52 juta ton, tertekan oleh tingginya proporsi pohon tua, lambatnya peremajaan, penyitaan lahan, serta cuaca kering pada pertengahan 2025.
Malaysia diperkirakan turun sekitar 1% menjadi 19,2 juta ton akibat rendahnya kegiatan replanting, serangan hama, serta tingginya populasi tanaman tua.
Thailand menjadi satu-satunya negara yang mencatat kenaikan produksi, sekitar 0,8%, berkat cuaca stabil dan perluasan area tanam.
Di Indonesia, cuaca kering pada Mei–Juli 2025 menurunkan kelembapan tanah dan meningkatkan stres tanaman di Aceh dan Sumatra Utara. Meski hujan pada Agustus–September membantu pemulihan, risiko produksi tetap tinggi mengingat potensi kekeringan jangka pendek akibat fase La Niña dan transisi monsun pada akhir tahun.
Dari sisi perdagangan, Indonesia berpotensi mengurangi ekspor sebesar 1,5–3 juta ton dalam rangka menyiapkan implementasi biodiesel B50 pada 2025–2026. Pengurangan tersebut membuka peluang bagi negara lain. Misalnya Malaysia berpotensi meningkatkan ekspor hingga 1 juta ton.
Thailand diperkirakan menambah ekspor dalam porsi terbatas dan berpotensi memperluas akses ke Uni Eropa, mengingat status risiko deforestasi yang lebih rendah dibanding Indonesia dan Malaysia.
Sementara itu, pola ekspor Indonesia menunjukkan peningkatan fokus ke ASEAN dan Sub-Sahara Afrika, meski tetap mempertahankan Asia Selatan sebagai pasar inti. Malaysia juga mencatat kenaikan permintaan dari Afrika, sedangkan Thailand masih dominan memasok Asia Selatan.
Adapun konsumsi domestik diperkirakan meningkat seiring ekspansi biodiesel. Hal itu dikarenakan Indonesia berpotensi menambah permintaan 1–3 juta ton untuk mendukung B50. Kemudian Malaysia mencatat kenaikan konsumsi dari sektor pangan dan uji coba biodiesel berbasis ESG, dan Thailand relatif stabil.
Stok minyak sawit regional diperkirakan menyusut. Indonesia sekitar 2,5 juta ton, Malaysia 2 juta ton, dan Thailand 0,4 juta ton.
Harga minyak sawit global saat ini berada di bawah tekanan di antaranya akibat pelemahan permintaan musiman di India, apresiasi ringgit, dan dinamika pasar minyak nabati global.
Meski demikian, Tan memperkirakan harga sawit akan relatif stabil pada 2025/2026, didukung faktor musiman dan potensi penurunan stok.
“Prospek harga dan arah pasar sangat bergantung pada cuaca, implementasi B50 di Indonesia, risiko terkait lahan dan produktivitas, serta regulasi internasional seperti EUDR,” jelasnya. Ia menambahkan bahwa permintaan India dan Tiongkok serta potensi gangguan panen akibat cuaca akan menjadi penentu utama dinamika pasar dalam beberapa bulan mendatang.