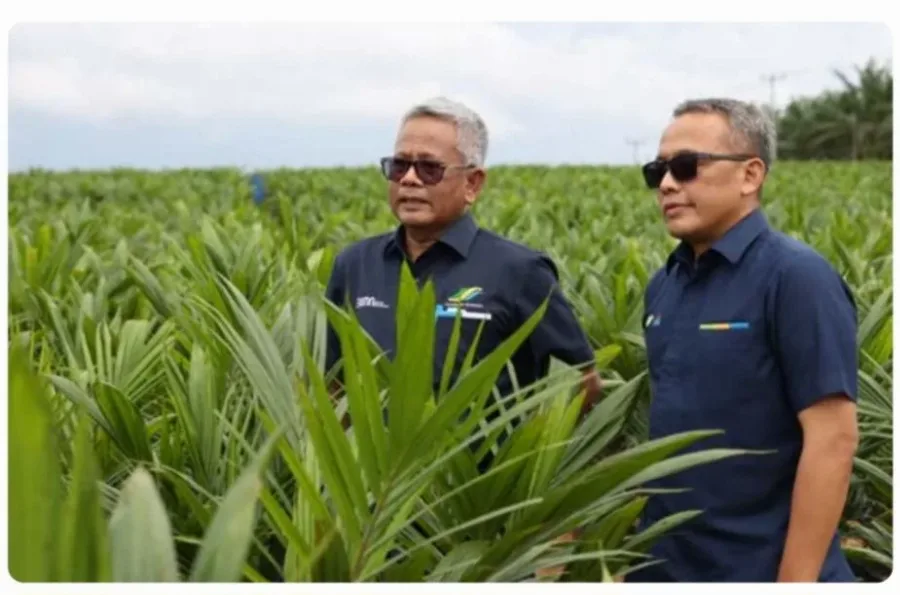
Secara bertahap, kebijakan transformasi dan restrukturisasi yang diambil Holding Perkebunan Nusantara PT Perkebunan Nusantara III (Persero) membuahkan hasil. Dalam tiga tahun terakhir, total laba yang dikumpulkan mencapai Rp 11,7 triliun.
Direktur Utama Holding PTPN III Mohammad Abdul Ghani menjelaskan bahwa perusahaan telah melakukan transformasi sejak 2021. Perlahan namun pasti, laba yang diperoleh PTPN mencapai Rp 4,66 triliun pada 2021, Rp 6,02 triliun pada 2022, dan Rp 1,02 triliun pada 2023.
“Dalam tiga tahun terakhir, PTPN sudah mengumpulkan laba Rp 11,7 triliun,” kata Ghani dalam RDP Komisi VI DPR RI, pada akhirJuni 2024.
Pria kelahiran Pekalongan, Jawa Tengah, yang telah berkarir 38 tahun lamanya ini dapat membawa transformasi positif kepada PTPN. Transformasi pertama ialah merestrukturisasi utang perbankan melalui perpanjangan tenor dan relaksasi bunga.
Transformasi kedua adalah merestrukturasi perusahaan melalui efisiensi organisasi dan pimpinan manajemen di anak perusahaan PTPN. Ada lebih dari 40 jabatan dihilangkan. Kemudian, tata kelola perusahaan diubah menjadi sentralisasi.
Tak hanya laba, dikatakan Ghani, buah transformasi PTPN mampu menyelesaikan kewajiban kepada beberapa pihak. Dalam 3 tahun terakhir, Holding PTPN telah mencicil pembayaran utang kepada perbankan senilai Rp 11,3 triliun, utang pembayaran santunan hari tua Rp 3,7 triliun, dan utang pembayaran iuran pensiun sebesar Rp 3 triliun.
“Saat ini utang holding PTPN sisa Rp 30 triliunan dari total Rp 43 triliunan,” urainya.
Ditargetkan pembayaran utang dapat terselesaikan pada 2025. Apabila target ini tercapai, maka kinerja PTPN dinilai akan meningkat pada periode 2026.
“Jadi mungkin tahun 2026 PTPN pasti akan meloncat baik dari sisi laba maupun cashflow-nya. Jadi insya Allah tahun depan kita sudah selesai urusan dengan karyawan, kemudian urusan tentang pensiun dan sebagainya,” kata Ghani.
Terkait tranformasi itu, kata Ghani, berkat pencapaian positif, posisi kinerja PTPN sudah sejajar dengan perusahaan Astra Agro Lestari, Salim Ivomas Pratama, dan Sampoerna Agro. “Mungkin isu yang masih mengganjal di PTPN adalah leverage cost masih tinggi, karena memang standar gaji PTPN lebih tinggi dari pada swasta. Yang kedua debt to ebitda kami masih tinggi, karena utang masa lalu yang masih tinggi,” tambah Ghani.
Dari sisi kinerja tahun buku 2023, kata Ghani, laba PTPN menurun sekitar Rp 2,5 triliun karena harga crude palm oil (CPO) turun dari Rp 12.500 per kilogram (kg) menjadi Rp 11.100 per kg pada 2023. Sementara untuk proyeksi 2024, PTPN memprediksi peningkatan dari sisi pendapatan, gross profit, dan net income.
“Namun memasuki tahun 2024, ditargetkan pendapatan dan net income akan kembali membaik,” urainya.
Seluruh proyeksi tersebut, kata Ghani, akan didorong dari program-program yang dijalankan perusahaan. “Program kami 5 tahun kedepan adalah memperluas tanaman kelapa sawit, mengurangi tanaman karet, dan merehabilitasi tanaman teh dan kopi di Pulau Jawa. Karena teh di Pulau Jawa itu sudah 25 tahun tidak bangkit. Kami perbaiki dengan cara menambah populasinya, kemudian dikelola dengan kultur teknis yang baik,” katanya.
(Selengkapnya dapat dibaca di Majalah Sawit Indonesia, Edisi 153)